Tarjetas de Crédito sin historial en USA: Cómo empezar tu crédito desde cero
ADS
Sin historial de crédito es difícil rentar, comprar carro o pedir un préstamo en Estados Unidos. Hay tarjetas pensadas para quien empieza desde cero, y algunas aceptan ITIN.
→VER TARJETAS PARA EMPEZAR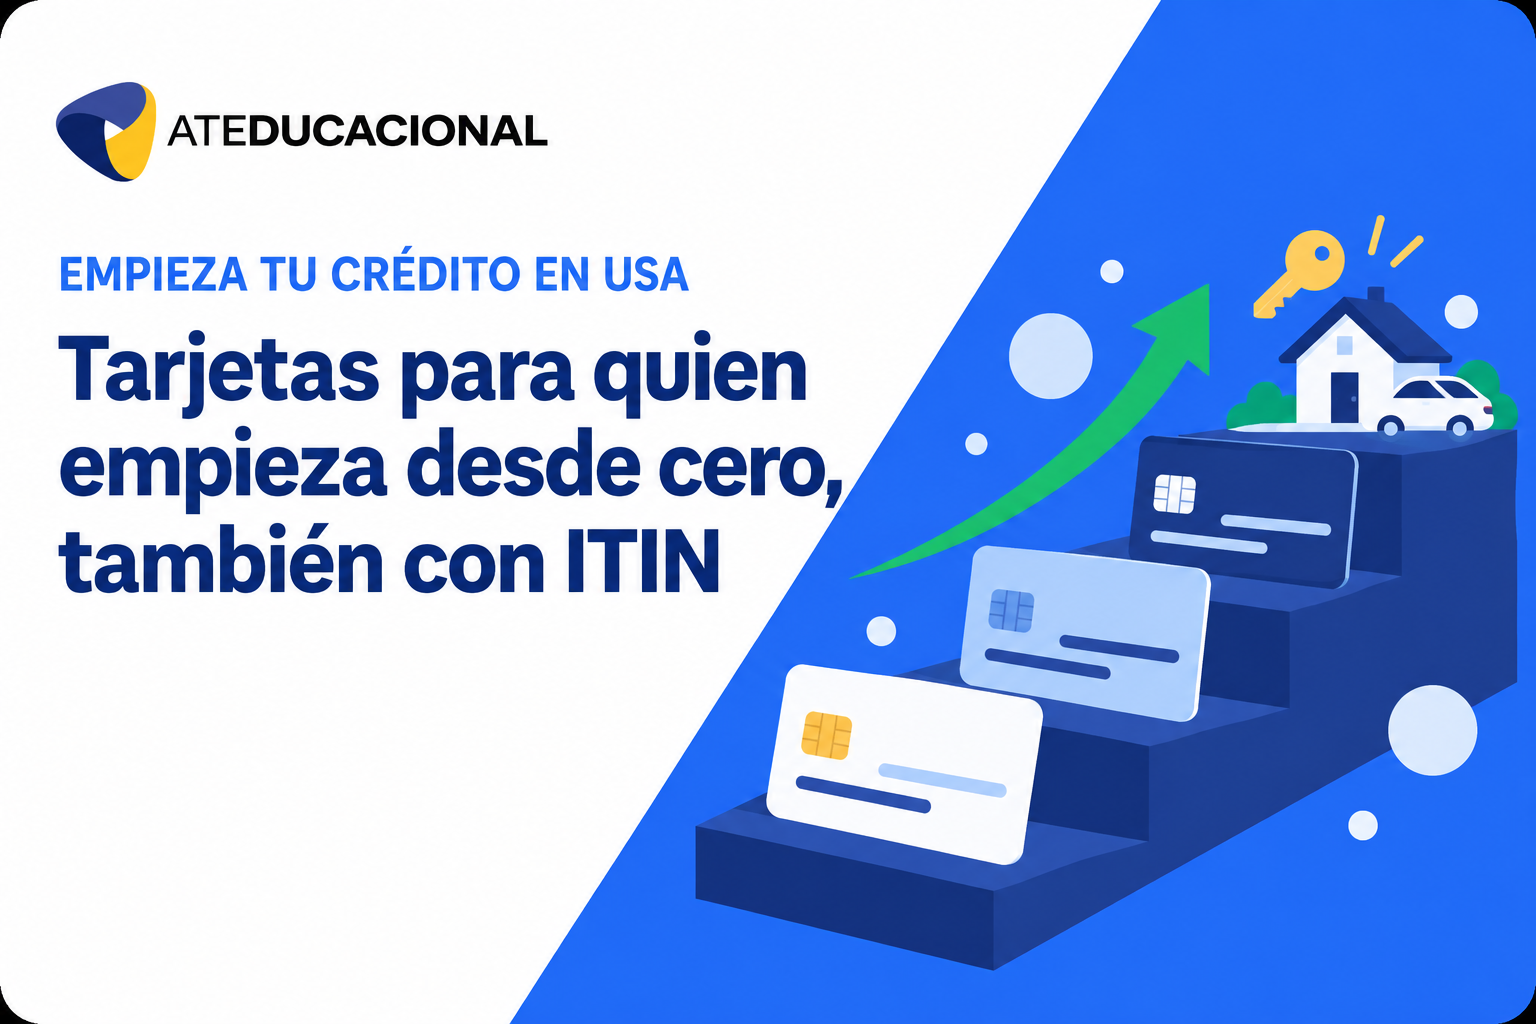
Antes de elegir, conviene conocer las piezas que hacen que una tarjeta de crédito sin historial juegue a tu favor.
Tarjeta asegurada
Funciona con un depósito reembolsable que suele definir tu límite, ideal si no tienes historial.
Opciones con ITIN
Varios emisores aceptan el ITIN en lugar del SSN, siempre según las reglas internas de cada uno.
Reporte a los burós
Tus pagos llegan a Equifax, Experian y TransUnion y van formando tu historial.
Primer puntaje
Con pagos puntuales, el primer puntaje FICO suele aparecer tras unos seis meses de actividad.
Sin puntaje previo
La falta de historial crediticio no suele ser un obstáculo, porque el depósito cubre el riesgo.
Costo de entrada bajo
Muchas tarjetas de inicio tienen cuota anual de $0 y un depósito recuperable.
Precalificación
Varios emisores muestran ofertas sin consulta dura en tu reporte de crédito.
Camino de graduación
Con buen uso, el emisor puede ofrecerte una tarjeta no asegurada más adelante.
En Estados Unidos casi todo pasa por el reporte de crédito: el arrendador lo revisa, el concesionario lo consulta y hasta la compañía de celular puede pedirlo. Quien llega sin historial crediticio cae en un círculo curioso, porque necesita crédito para conseguir crédito.
La salida más usada es la tarjeta de crédito asegurada. Entregas un depósito reembolsable, que suele convertirse en tu límite, y la usas como cualquier tarjeta. En la Capital One Platinum Secured, por ejemplo, ese depósito puede ser de $49, $99 o $200 según tu perfil.
Para quien no tiene SSN, el ITIN emitido por el IRS puede abrir esta misma puerta. No todos los bancos lo aceptan, pero varios emisores evalúan solicitudes de tarjeta de crédito con ITIN siguiendo un proceso parecido al de cualquier cliente, con ingresos y domicilio en USA.
| Aspecto | Lo que suele aplicar |
|---|---|
| Depósito inicial | Desde $49 en algunos casos, reembolsable |
| Cuota anual | Muchas opciones de inicio cobran $0 |
| Primer puntaje FICO | Alrededor de 6 meses de actividad |
| Utilización sugerida | Menos del 30 % del límite |
Una vez aprobada tu primera tarjeta de crédito, el puntaje de crédito depende sobre todo de hábitos. Pagar a tiempo pesa cerca del 35 % del cálculo FICO, y usar menos del 30 % del límite tiende a ayudar. Quien se pregunta cómo subir mi crédito suele hallar ahí la respuesta.
También hay costos que vale la pena mirar con calma. La APR de estas tarjetas acostumbra ser alta, así que dejar saldo pendiente sale caro, y el depósito queda retenido mientras la cuenta esté abierta. Por eso el plan ideal es usar poco y pagar el total del estado de cuenta.
La tarjeta asegurada no es el único camino para construir crédito en USA: existen préstamos constructores, la figura de usuario autorizado y tarjetas de fintechs. Cada opción tiene requisitos, costos y plazos distintos, y comparar lado a lado suele evitar elecciones apuradas.
→COMPARAR OPCIONES
Equipo AT Educacional
AT Educacional reúne guías prácticas sobre educación, finanzas personales y oportunidades para la comunidad hispana en Estados Unidos y América Latina. Revisamos cada tema con fuentes confiables para que entiendas tus opciones antes de decidir.
Conoce nuestro trabajo